
Chi ha fatto il Responsabile Qualità conosce la scena. Si chiede tempo, persone o un investimento per migliorare, e la risposta è che la qualità va già bene così: i clienti non si lamentano più di tanto, i costi della qualità sono bassi, le priorità sono altre.
Spesso, dal suo punto di vista, la Direzione non ha torto. Ragiona su entrate e uscite, e se nessuno le mostra un legame fra la qualità e quei due numeri, è logico che guardi altrove. Rispondere con i requisiti della norma o con l'ennesimo grafico dei reclami non cambia niente: si sta parlando un'altra lingua.
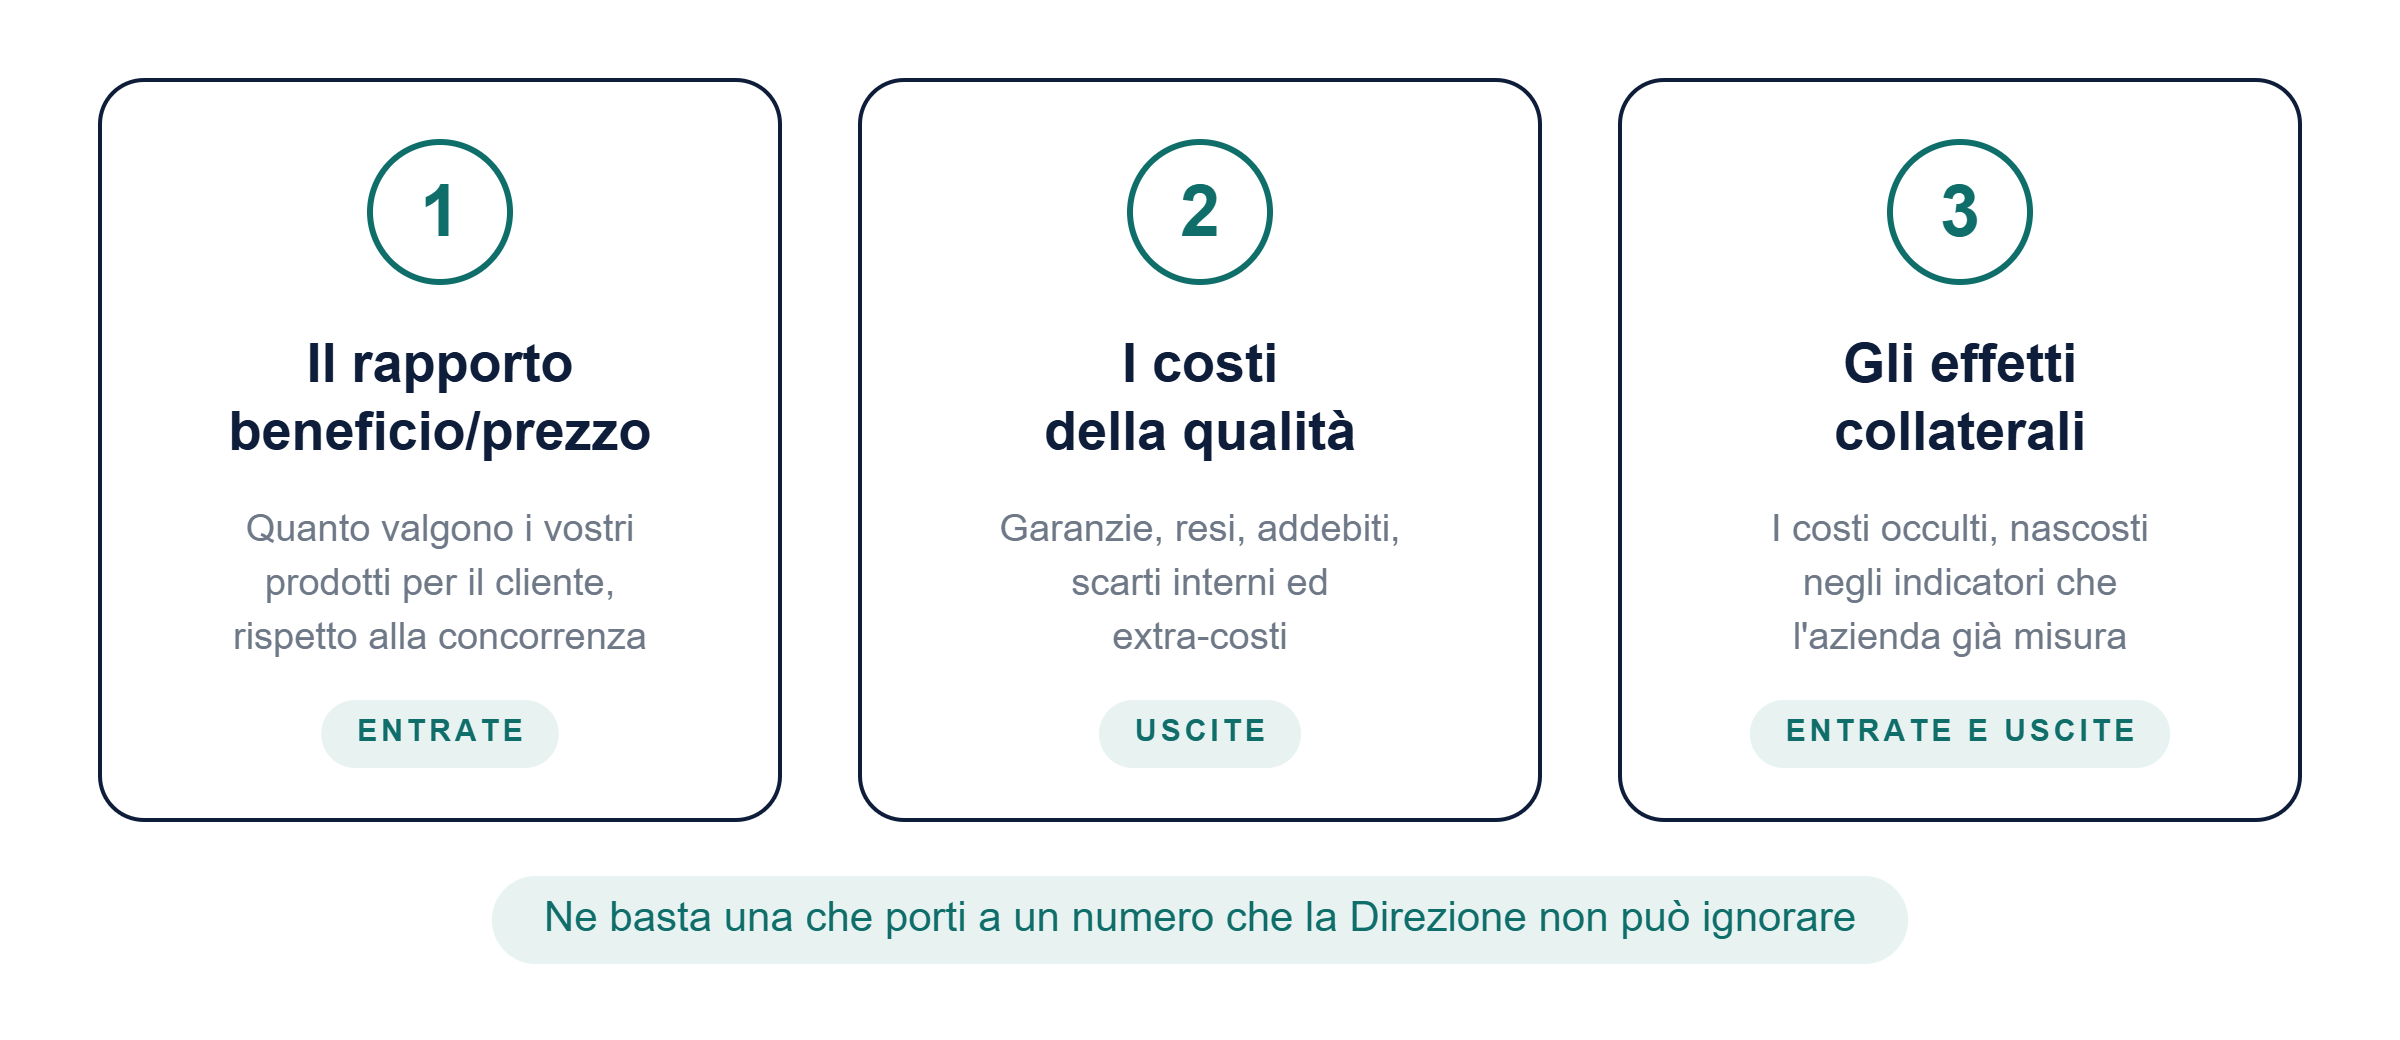
In «Fare Qualità è possibile!» ho dedicato a questo problema un capitolo intero, «Quando la qualità paga». Il punto di partenza è banale, ma è quello che regge tutto il resto: per avere un profitto, le entrate di denaro di un'azienda devono essere superiori alle uscite. E la qualità influenza quei flussi di denaro in tre modi.
I tre modi in cui la qualità tocca il profitto
- Aumento/Diminuzione delle entrate (vendite) in relazione al rapporto Qualità/Prezzo dei propri prodotti rispetto a quelli della concorrenza.
- Aumento delle uscite (costi) in proporzione alla grandezza e alla frequenza dei problemi di qualità.
- Diminuzione delle entrate (vendite) e/o aumento delle uscite (costi) in proporzione agli effetti collaterali che i problemi di qualità hanno sui flussi di lavoro dell'azienda.
Da qui nascono tre strade. Non bisogna per forza percorrerle tutte: basta che almeno una porti a un numero che la Direzione non può ignorare.
Prima strada: il rapporto qualità/prezzo, che in realtà è beneficio/prezzo
Un prodotto può essere di qualità superiore per quattro ragioni: è più affidabile e senza difetti, dura di più, ha prestazioni migliori nelle funzioni primarie, oppure ha funzioni accessorie che gli altri non hanno.
Se però questa qualità superiore non si traduce in un beneficio superiore per il cliente, come un risparmio di denaro o di tempo, o più tranquillità, sul profitto non ha nessun effetto. Avrebbe senso stampare un quotidiano su una carta più resistente all'usura, se il lettore lo butta via dopo ventiquattro ore?
Mi è successo con una famiglia di prodotti che l'azienda in cui lavoravo vendeva a distributori in diversi paesi europei. I distributori li consideravano di qualità superiore ed erano disposti a pagarli di più. Con la crisi, però, su alcuni di quei prodotti passarono alla concorrenza: riconoscevano ancora che erano di qualità superiore, ma li trovavano troppo cari per i tempi. Volli capire quanto pesasse davvero la qualità nelle loro scelte. I commerciali mi diedero risposte vaghe che, stringi stringi, si riducevano a una sola: materiali migliori. Facemmo insieme alcune interviste ai distributori, e la risposta fu la stessa. Quando chiesi se questo facesse una qualche differenza nei reclami dei clienti finali o nella durata del prodotto, scoprii che non ce n'era nessuna prova. Allora estesi l'indagine ai clienti finali, aziende di trasporto che montavano quei prodotti sui loro mezzi. Non percepivano nessun vantaggio reale rispetto ai prodotti meno cari: per loro la nostra qualità era equivalente, e quindi il rapporto qualità/prezzo era a favore dei concorrenti.
La lezione per chi fa qualità è che questa informazione non si può avere di seconda mano. Il questionario annuale di soddisfazione mandato per email, quello che si mostra all'auditor, non la dà. Bisogna andare dai clienti, meglio se insieme alle Vendite, e se il cliente diretto non è l'utilizzatore finale, arrivare fino a lui. Le cose da capire sono tre:
- I benefici attesi ci sono? L'attuale rapporto qualità/prezzo sta dando ai clienti i benefici che si aspettano?
- E rispetto alla concorrenza? Quei benefici sono superiori, uguali o inferiori a quelli dati dai prodotti concorrenti?
- Si può dare di più? Esistono modi per dare ai clienti benefici maggiori, o benefici diversi?
A questo si aggiunge l'analisi dei prodotti della concorrenza, fatta insieme all'ufficio tecnico con un obiettivo preciso: capire se i loro prodotti danno ai clienti benefici maggiori o minori dei vostri. E se lo spazio per migliorare la qualità non c'è, si può lavorare sul denominatore: ridurre il costo del prodotto senza toccarne la qualità, con modifiche di progetto, di processo o organizzative. Non delocalizzando, che è un «miglioramento» che qualunque concorrente può copiare.
Questa strada ha un vantaggio che va oltre il numero. Chi parla di cosa vuole il cliente per esperienza diretta difficilmente viene contraddetto, e la Direzione lo ascolta con un'attenzione diversa.
Seconda strada: i costi della qualità
È la strada più conosciuta. Le voci da mettere insieme sono cinque:
- Sostituzioni in garanzia
- Prodotti resi
- Addebiti dei clienti
- Scarti interni
- Extra-costi per la gestione dei problemi
L'ultima voce è quella che manca più spesso, e va calcolata con onestà. Un extra-costo è denaro che l'azienda spende in più a causa dei problemi. Per esempio il personale assunto per aumentare i controlli in accettazione a causa di forniture difettose, una selezione affidata all'esterno, una spedizione urgente.
Poi c'è la domanda che conta davvero: quanto deve essere alto il numero perché la Direzione si muova? Un valore valido per tutte le aziende non esiste, dipende anche dal mercato in cui si opera. Nel libro indico una soglia: quando questi costi superano l'1% del fatturato, è molto difficile che la Direzione resti impassibile. Sotto quella soglia, questa strada da sola difficilmente basta, a meno che la Direzione non sia già sensibile alla caccia agli sprechi.
Se i dati non li avete ancora messi in fila, il nostro calcolatore gratuito dei costi della non-qualità è un foglio Excel pensato proprio per partire.
Terza strada: gli effetti collaterali dei problemi
È la strada che si percorre più di rado, e quella che può riservare più sorprese: è qui che stanno i cosiddetti costi occulti. Ogni problema di qualità crea una perturbazione nel flusso di lavoro: il programma di produzione cambia, il progettista e il tecnologo rimandano qualcosa, acquisti e vendite rincorrono l'urgenza.
Un problema di qualità rallenta l'azienda come un masso caduto nel letto di un torrente: finché non viene rimosso, la portata diminuisce. Più massi cadono, più la portata si riduce.
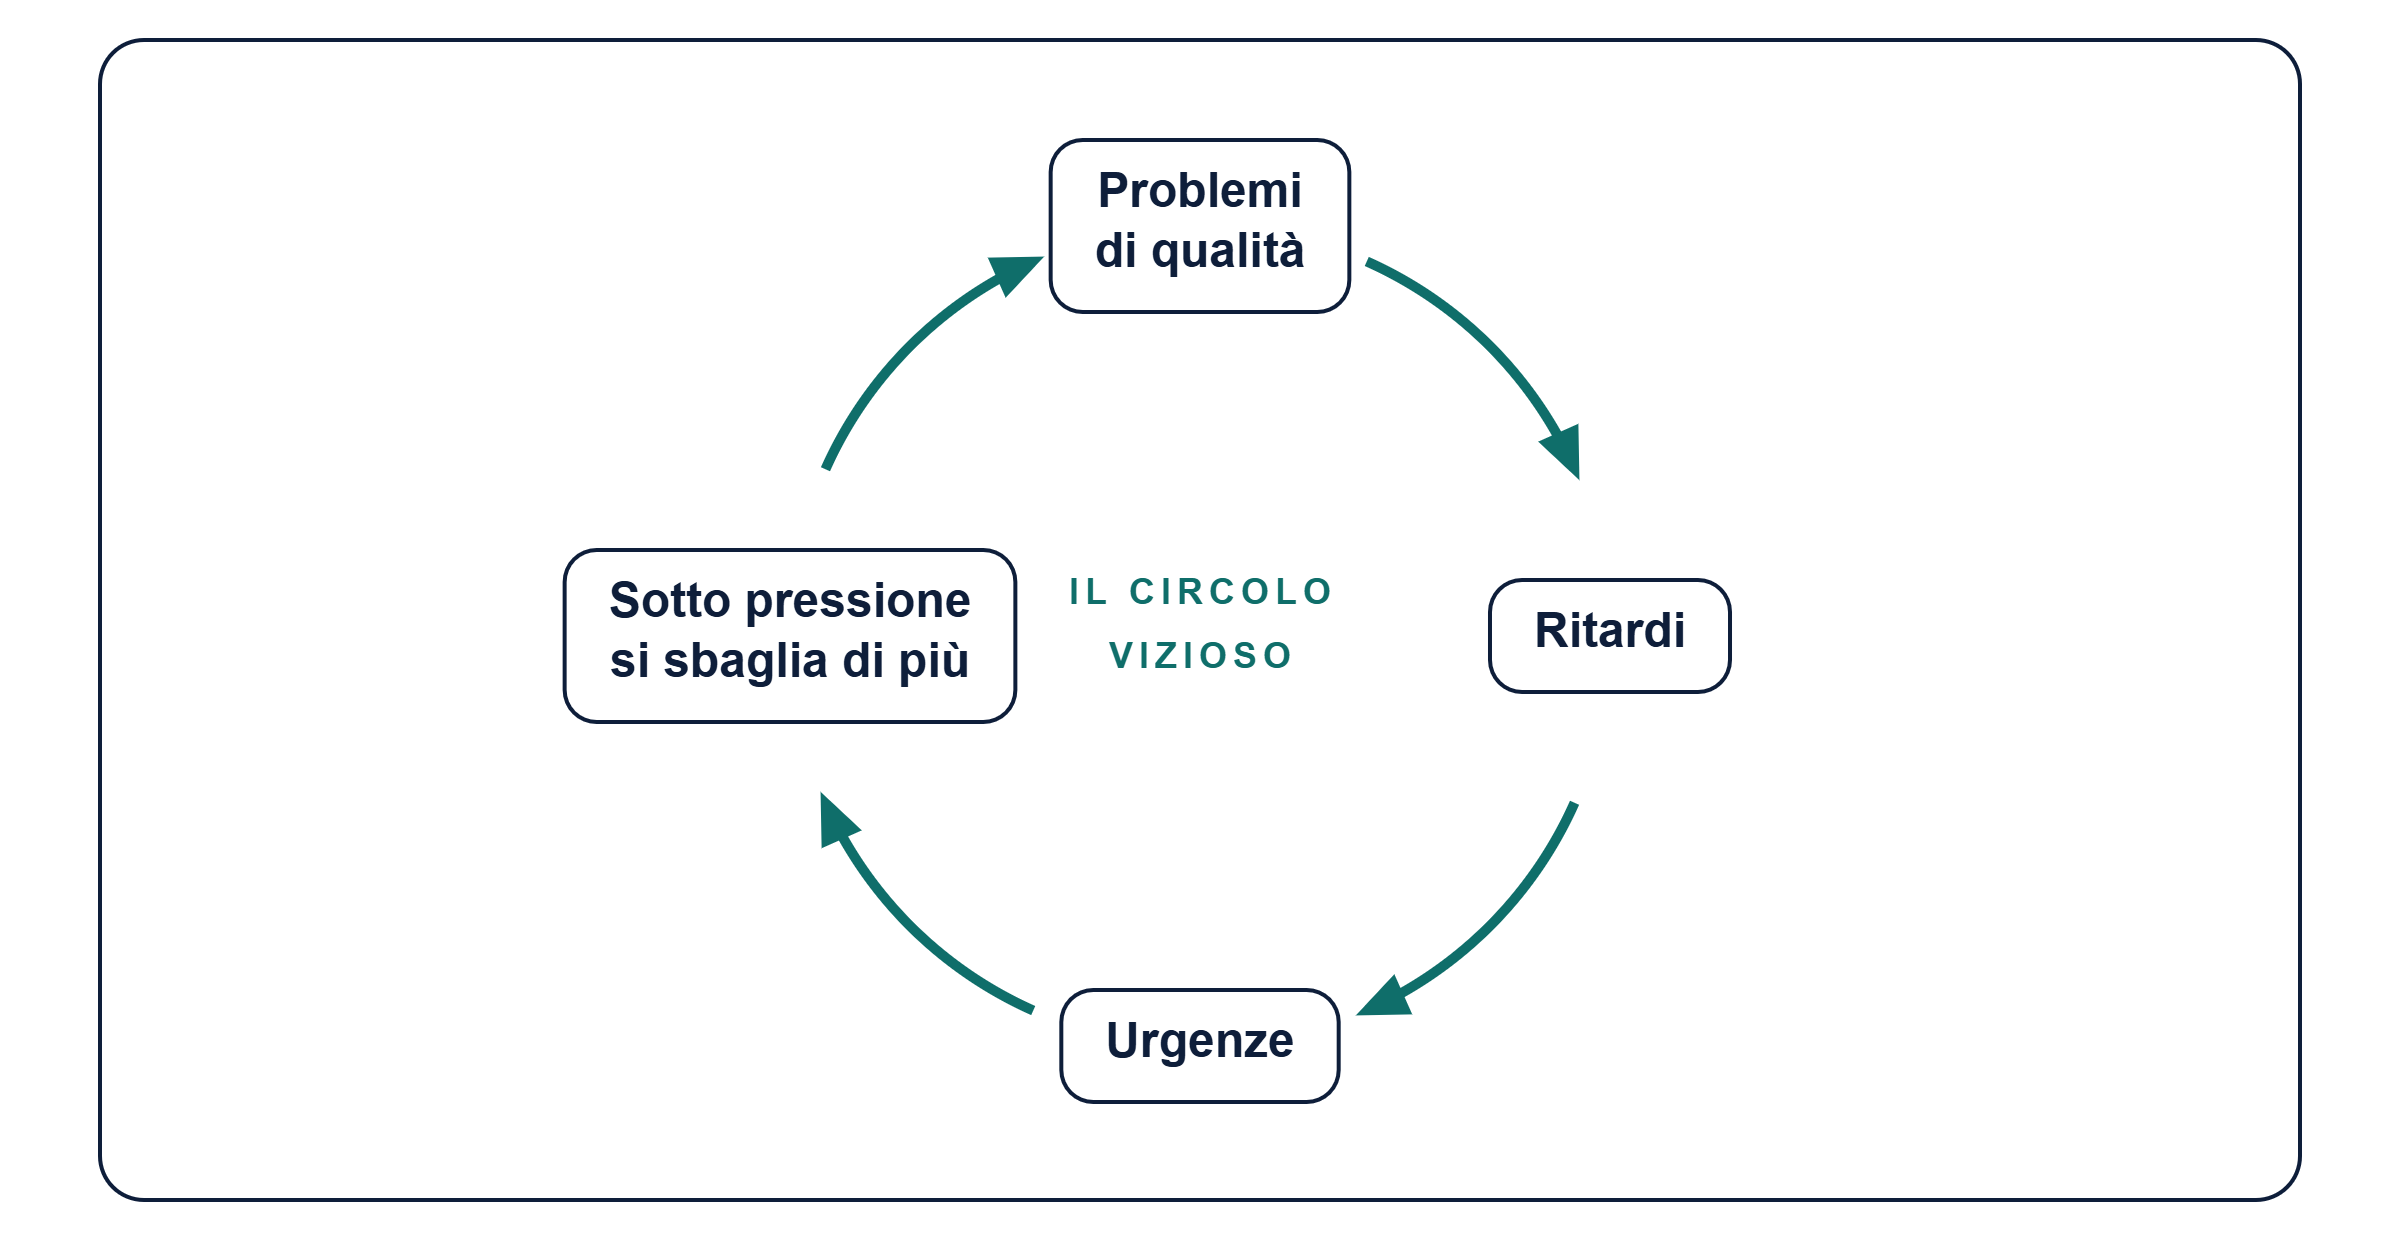
Oltre una certa soglia nasce anche un circolo vizioso: i ritardi moltiplicano le urgenze, sotto pressione si sbaglia di più, i problemi aumentano e i ritardi crescono ancora.
Stimarlo sembra difficile, ma non servono calcoli complicati. Gli effetti collaterali diventano visibili negli indicatori che l'azienda già misura: puntualità delle consegne, produttività, progetti completati nei tempi, fatturato. Si lavora con il responsabile di ciascun indicatore per capire quanta parte del peggioramento dipende dai problemi di qualità, e poi con il controllo di gestione, se l'impatto è sui costi, o con le vendite, se è sui ricavi, per tradurla in euro.
Un esempio: se la puntualità delle consegne è scarsa, con la logistica si capisce quanti ritardi nascono da problemi di qualità, e con i commerciali si stima quanto pesano sulle vendite.
C'è anche un vantaggio che non si vede subito. Chi percorre questa strada sta migliorando le prestazioni di cui sono responsabili i colleghi, e quei colleghi diventano alleati, non controparti, quando si va in Direzione. Sommando queste perdite ai costi della qualità, un numero che da solo sembrava trascurabile può diventare degno di attenzione.
Quello che le tre strade hanno in comune
Tutte e tre finiscono allo stesso modo: alla Direzione si presentano i dati insieme a una proposta di miglioramento, con obiettivi, azioni, tempi ed eventuali investimenti. Non solo i dati. Chi si occupa di qualità viene spesso accusato di fare solo reportistica, di segnalare i problemi senza mai proporre come risolverli. Una proposta concreta, concordata con le funzioni coinvolte, cambia il modo in cui si viene ascoltati.
Cosa fare lunedì mattina
Prendete l'indicatore che in questo periodo preoccupa di più la vostra Direzione, che sia la puntualità delle consegne o l'efficienza della produzione. Chiedete al suo responsabile quanti degli ultimi scostamenti sono legati a un problema di qualità, interno o di un fornitore.
Se la risposta è «parecchi», avete trovato la vostra strada. Il passo successivo è chiedere al controllo di gestione quanto valgono in euro.
Le tre strade vengono dal capitolo «Quando la qualità paga» di «Fare Qualità è possibile! Consigli per RQ in ambienti difficili» (2016), il libro in cui ho scritto del mestiere di far funzionare la qualità in ambienti difficili e di farsi ascoltare dalla direzione. Lì sono raccontate come un dialogo fra un Responsabile Qualità e un amico più esperto, con la scheda riassuntiva di ciascuna strada.
Volete sapere se, nella vostra azienda, la qualità può pagare?
Abbiamo alcune date disponibili per una prima valutazione, senza costi.
Funziona così: ci raccontate il problema che volete risolvere o quello che volete migliorare, e ci mostrate i dati che avete, anche pochi. Veniamo in due, un tecnico di processo e uno di prodotto, un'ora o due, in azienda oppure in videochiamata.
Alla fine, vi diciamo una di queste tre cose: che c'è margine per un nostro intervento e quanto lavoro serve per misurarlo; che prima vanno raccolti i dati, e come farlo; oppure che non è il nostro campo. Anche l'ultima risposta ve la diamo subito, senza girarci intorno.
Se decidete di proseguire, siamo pagati solo a risultato: una percentuale del risparmio verificato, con la situazione di partenza e un tetto massimo concordati per iscritto prima di cominciare; oppure una cifra fissa per singolo problema risolto, con dodici mesi di garanzia — se il problema si ripresenta per la stessa causa, torniamo senza compenso aggiuntivo. Se il risparmio non c'è, non c'è compenso.
Prima di iniziare mettiamo per iscritto quante ore del vostro personale ci servono: nessuna spesa e nessun investimento senza la vostra approvazione.
Roberto Giuliani e Claudio Crovetti — Synergistic Experience
+39 347 3786402 (Roberto) · +39 320 0297434 (Claudio) · info@synergistic-experience.it